עוזבים את ישראל: חמישה חודשים ונגמר הכיסוי בקרן הפנסיה, ההשתלמות ממשיכה לבד
29 בספטמבר 2026
ההפקדה האחרונה מפעילה ספירה – חמישה חודשי ריסק אוטומטי בקרן פנסיה ושלושה בביטוח מנהלים, ואפשר למתוח אותה בתשלום עד 24…
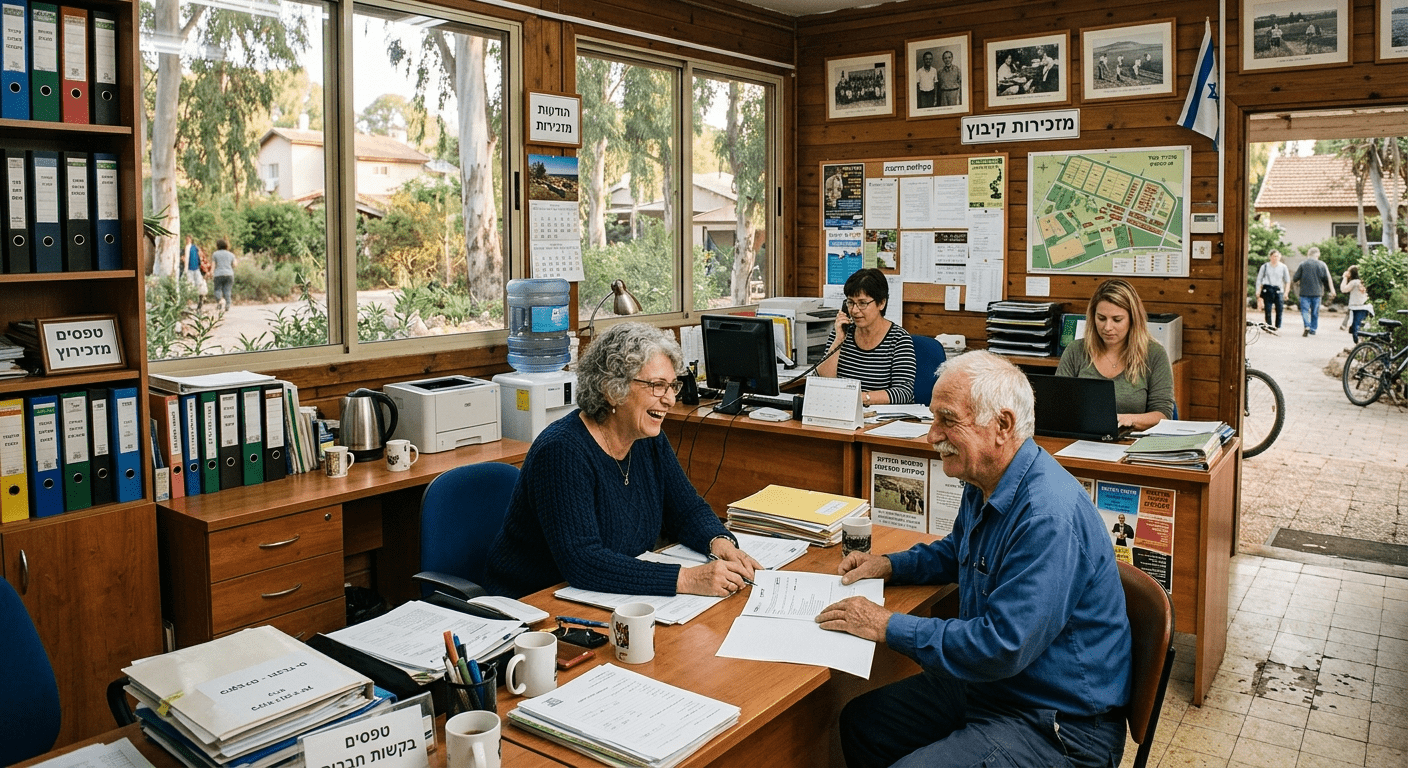
ההיערכות הפנסיונית במגזר הקיבוצי (ובפרט בקיבוץ המתחדש) נמצאת בשנים האחרונות במוקד שינויים מבניים, משפטיים ורגולטוריים עמוקים. בניגוד למגזר העסקי הרגיל, המערכת הקיבוצית מחויבת לאזן בין האחריות הקהילתית והערבות ההדדית לבין החיסכון האישי וזכויות הפרט של החבר.
בשטח ישנם מספר נושאים מרכזיים שמעסיקים כיום את המגזר הקיבוצי בהיבט הפנסיוני.
הראשון והחשוב ביותר, הוא עדכון "תקנה 3" לתקנות הערבות ההדדית.
במרכז השיח הציבורי והמשפטי עומד העדכון המוצע לתקנה 3 לתקנות הערבות ההדדית בקיבוצים מתחדשים (שקידם משרד הכלכלה יחד עם התנועה הקיבוצית).
המטרה היא להתאים את מנגנון השלמת ההכנסה ו"פנסיית המינימום" (פנסיית רשם) למציאות הכלכלית המשתנה.
במקביל, קיבוצים רבים מתמודדים עם חבות אקטוארית כבדה בשל הבטחת קצבת מינימום לחבריהם הוותיקים. התיקון נועד ליצור ודאות תקנונית שתמנע קריסה של רשת הביטחון הקהילתית, לצד הגדרה מחודשת של גבולות האחריות של הקיבוץ לעומת החסכונות האישיים של החבר.
במקביל יש מתח בין תקנוני הקיבוץ לזכויות משפטיות (פסיקת בתי הדין)
המבנה הייחודי שבו הקיבוץ מתפקד כמעין "מעסיק-על" או רשת ביטחון יוצר לא מעט התנגשויות משפטיות.
נציין כי לאחרונה עלו לכותרות סוגיות שבהן קיבוצים ביקשו לקזז חלקים מקצבת הפנסיה של חברים ותיקים משום שסך ההכנסה הפנסיונית שלהם (האישית + הקיבוצית) עבר את התקרה שנקבעה בתקנון.
בתי הדין לעבודה נדרשים יותר ויותר לסוגיות אלו, וקובעים כי למרות אופיו הקהילתי של הקיבוץ, זכויות פנסיוניות קשיחות של חברים כפופות לביקורת שיפוטית קפדנית, מה שמחייב קיבוצים רבים לנסח מחדש ולעדכן את התקנונים שלהם בצורה משפטית חסינה.
מעקב שוטף ובקרה על הפקדות ("פערים שקטים")
בקיבוצים מתחדשים רבים, שבהם החברים משתכרים ברמות שכר שונות (בין אם בעבודה מחוץ לקיבוץ, במפעלים אזוריים או ביזמויות מקומיות), מתגלות לעיתים בעיות בניהול השוטף:
בפועל נוצר במקרים רבים ניתוק בין השכר המבוטח להפקדות. חברים שעוברים שינויים תעסוקתיים עלולים למצוא את עצמם עם הפקדות חסר או הפסקה זמנית בהפקדות לפנסיה, מבלי שהמערכת הקהילתית שמה לב לכך בזמן אמת.
כמו כן ישנה תופעה של משיכת פיצויים לא מבוקרת. לעיתים חברים מבצעים משיכות כספים ממרכיב הפיצויים בעת מעבר עבודה, צעד שפוגע דרמטית בקצבה העתידית שלהם ובחשיפת הקיבוץ להשלמות פנסיוניות בעתיד.
מעבר מניהול אקטוארי "פסיבי" לניהול אקטיבי
גופים המלווים את המגזר הקיבוצי (כמו סוכנויות וגופים פיננסיים ייעודיים כגון משקי טנא/טנא פלוס) ממליצים לקיבוצים לא להסתפק עוד בדו"ח האקטוארי השנתי כ"מסמך גנוז", אלא לאמץ כלים דיגיטליים וניהוליים מתקדמים.
בכדי להתגבר על על כל הסוגיות הפנסיוניות ההמלצה היא לבצע מיפוי פרטני, כלומר מעקב תקופתי אחרי פערים בין פנסיית היעד של החבר למה שנצבר בפועל.
המיפוי מורכב , בין השאר, מליווי פרישה מותאם אישית, ואשר כולל מתן כלים לחברים לקראת פרישה לשם אופטימיזציה של מס, ניהול משיכות הוניות מול קצבתיות, ותכנון נכון של מענקי הפרישה בהתאם למבנה הקהילתי.
פנה לסוכן הביטוח שלך במשקי טנא, או צור איתנו קשר
© משקי טנא – סוכנות ביטוח פנסיוני בע"מ. מס' רישיון 514851393. כל הזכויות שמורות.