

רשות שוק ההון מציעה לעבור ממודל של ביטוח סיעודי לחיסכון סיעודי
27 באוקטובר 2026
לקראת פקיעת ההסדר הנוכחי של ביטוחי הסיעוד בקופות החולים בסוף שנת 2026, רשות שוק ההון מקדמת מודל מבני חדש לשוק…
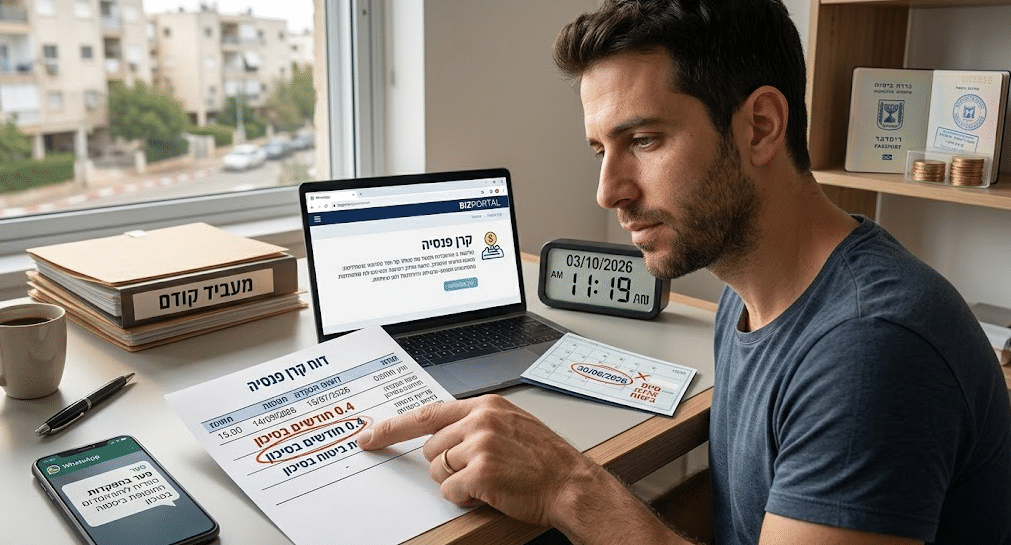
הטעות הנפוצה היא לחשוב שהתחלת עבודה חדשה מספיקה; בפועל מה שקובע הוא מתי הכסף נכנס לקרן. אם חולפים יותר מחמישה חודשים בלי הפקדה, הכיסוי לנכות ולשאירים עלול להיפסק, וגם הפקדה רטרואקטיבית מהמעסיק החדש אינה בהכרח מתקנת את הפער
ענת גלעד , אתר ביזפורטל
עובד עוזב מקום עבודה בסוף ינואר ומתחיל עבודה חדשה כבר בפברואר. מבחינתו אין תקופת אבטלה, ולכן נדמה שהפנסיה ממשיכה כרגיל. אלא שהמעסיק החדש יכול להתחיל להעביר את ההפקדות רק כעבור מספר חודשים, בהתאם לכללים החלים עליו. אם הכסף מגיע מאוחר מדי, הקרן עלולה לראות רצף של יותר מחמישה חודשים בלי הפקדה בפועל.
בקרן פנסיה קיימת "ארכת ביטוח" אוטומטית של חמישה חודשים ממועד ההפקדה האחרונה. בתקופה הזאת נשמרים הכיסויים לנכות ולשאירים גם כשהעובד כבר אינו מפקיד, והעלות נגבית מהצבירה. בביטוח מנהלים התקופה היא בדרך כלל קצרה יותר, סביב שלושה חודשים בהתאם לפוליסה.
הבעיה מתחילה ביום שאחרי הארכה. אם לא נכנס כסף לקרן ולא נעשה הסדר מתאים, הכיסוי הביטוחי יכול להסתיים. במקרים מסוימים גם תקופת האכשרה שנצברה נפגעת, וכשההפקדות מתחדשות העובד עלול להיחשב מחדש לעניין מצבים רפואיים קודמים. בקרנות הפנסיה תקופת האכשרה למצב רפואי שהיה קיים לפני ההצטרפות היא בדרך כלל 60 חודשים…..
החלק המפתיע הוא שהפקדה רטרואקטיבית מהמעסיק החדש אינה בהכרח מחזירה את הכיסוי שהיה חסר בזמן אמת. אם במשך התקופה אירע אירוע ביטוחי, השאלה היא האם העובד היה מבוטח באותו יום, ולא האם חודשים אחר כך הועבר כסף עבור אותה תקופה…..
יש פתרון פשוט יחסית: הסדר ביטוח, שבעבר נקרא הסדר ריסק. העובד משלם רק עבור הכיסויים לנכות ולשאירים ושומר על הרצף, בלי….
זה פרט קטן שיכול להפוך לבעיה גדולה. עובד יכול להיות מועסק ברציפות, לקבל משכורת בכל חודש ובכל זאת להישאר תקופה בלי ביטוח נכות ושאירים….
פנה לסוכן הביטוח שלך במשקי טנא, או צור איתנו קשר
© משקי טנא – סוכנות ביטוח פנסיוני בע"מ. מס' רישיון 514851393. כל הזכויות שמורות.